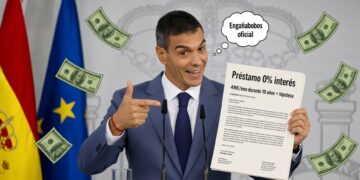






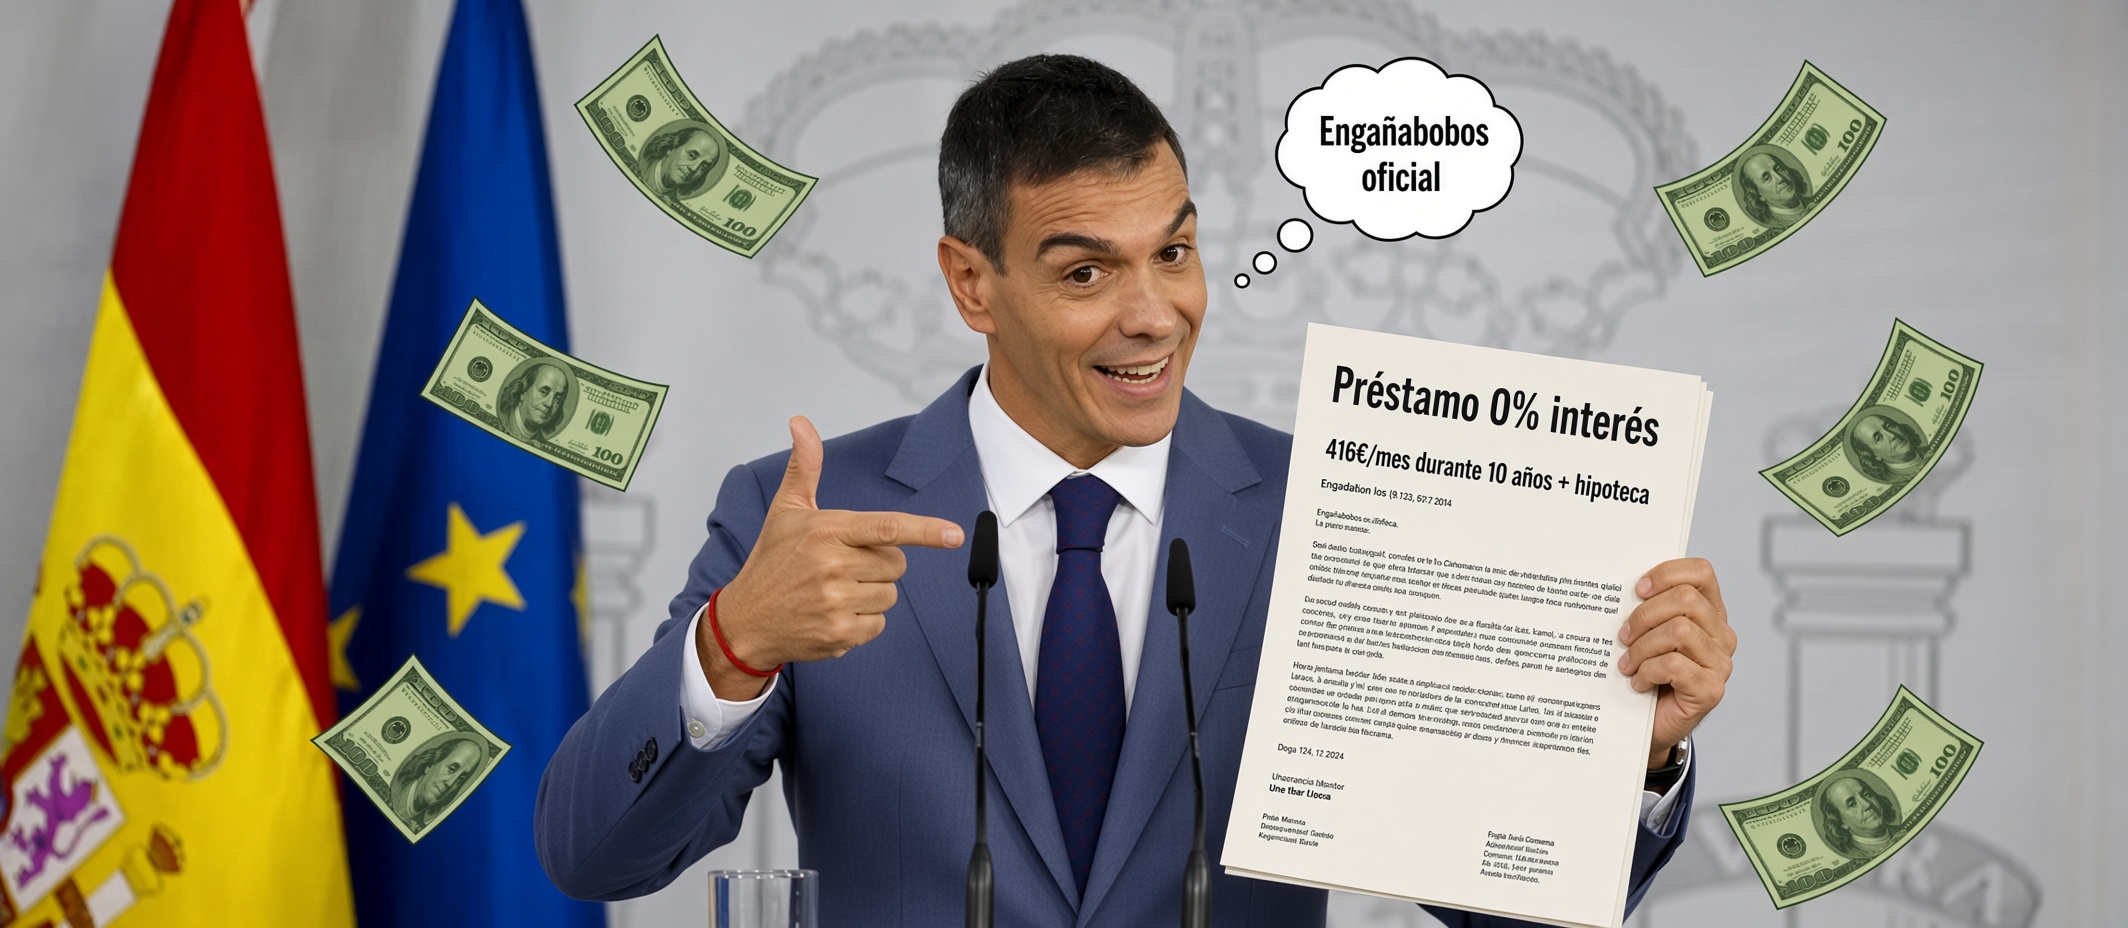
El Gobierno ha descubierto la fórmula definitiva para que los jóvenes se compren una casa sin ahorros: prestarles el dinero de la entrada a interés cero y cobrárselo después, religiosamente, durante diez años. Pedro Sánchez ha anunciado un fondo de 10.000 millones de euros a través del ICO que permitirá solicitar hasta 50.000 euros para la entrada de la primera vivienda. La cuota aproximada, 417 euros al mes, se suma a la de la hipoteca. Es decir, el Estado te ayuda a endeudarte dos veces en lugar de una.
La operación se presenta como un rescate generoso tras la caída de varios decretos de vivienda en el Congreso. En la práctica funciona como un préstamo personal disfrazado de regalo de cumpleaños. El banco, que sigue siendo el que decide si te concede la hipoteca, ahora tendrá que calcular tu capacidad de pago sumando dos deudas. Si el ratio se dispara, la respuesta seguirá siendo no. El fondo no construye viviendas, no baja precios y no obliga a nadie a venderte un piso; simplemente añade una línea más en el extracto bancario con la coletilla de “esto es del Estado y no lleva intereses, qué detalle”.
Los números son transparentes. Cincuenta mil euros a cero interés en 120 meses dan exactamente esos 416,67 euros mensuales que ya circulan por redes. Durante una década el beneficiario pagará esa cantidad fija además de la letra del banco, los gastos de comunidad, el IBI y lo que cueste vivir. Si en algún momento deja de pagar, el Estado, que ahora es también acreedor, tendrá sus propios mecanismos de reclamación. La generosidad, al final, tiene fecha de caducidad y un número de cuenta.
El anuncio llega envuelto en la promesa de que no habrá más desahucios y de que el Ejecutivo seguirá gobernando hasta las elecciones del 29 de noviembre. Mientras tanto, el problema de fondo —escasez de oferta, precios altos y salarios que no alcanzan— permanece intacto. El préstamo al 0 % resuelve el problema de no tener ahorros de la misma forma en que un segundo crédito resuelve el problema de no poder pagar el primero: temporalmente y a cambio de más cuotas. Quien no consiga que el banco le abra la puerta seguirá exactamente donde estaba, solo que ahora con un folleto oficial que le explica lo fácil que era.